
Fernanda tem 30 anos e costuma ouvir o noticiário enquanto se arruma para o trabalho.
Numa mesma manhã, escutou que "o IPCA veio acima do esperado", que "o dólar fechou em alta", que "o PIB do trimestre surpreendeu" e que "o mercado revisou as projeções no Boletim Focus". Ela desligou o rádio com a sensação de que tudo aquilo era importante, mas sem entender o que mudava na vida dela.
Mudava bastante. Esses indicadores ajudam a explicar por que o mercado ficou mais caro, por que o aluguel subiu, por que o empréstimo está com juros altos e por que a viagem para o exterior ficou mais cara. Não é preciso ser economista para entendê-los: basta saber o que cada um mede e como ele se reflete na sua vida.
Neste e-book, você vai conhecer os principais indicadores da economia brasileira em linguagem simples e aprender a usá-los para tomar decisões melhores com o seu dinheiro.
Antes de entrar em cada um, veja o mapa geral:
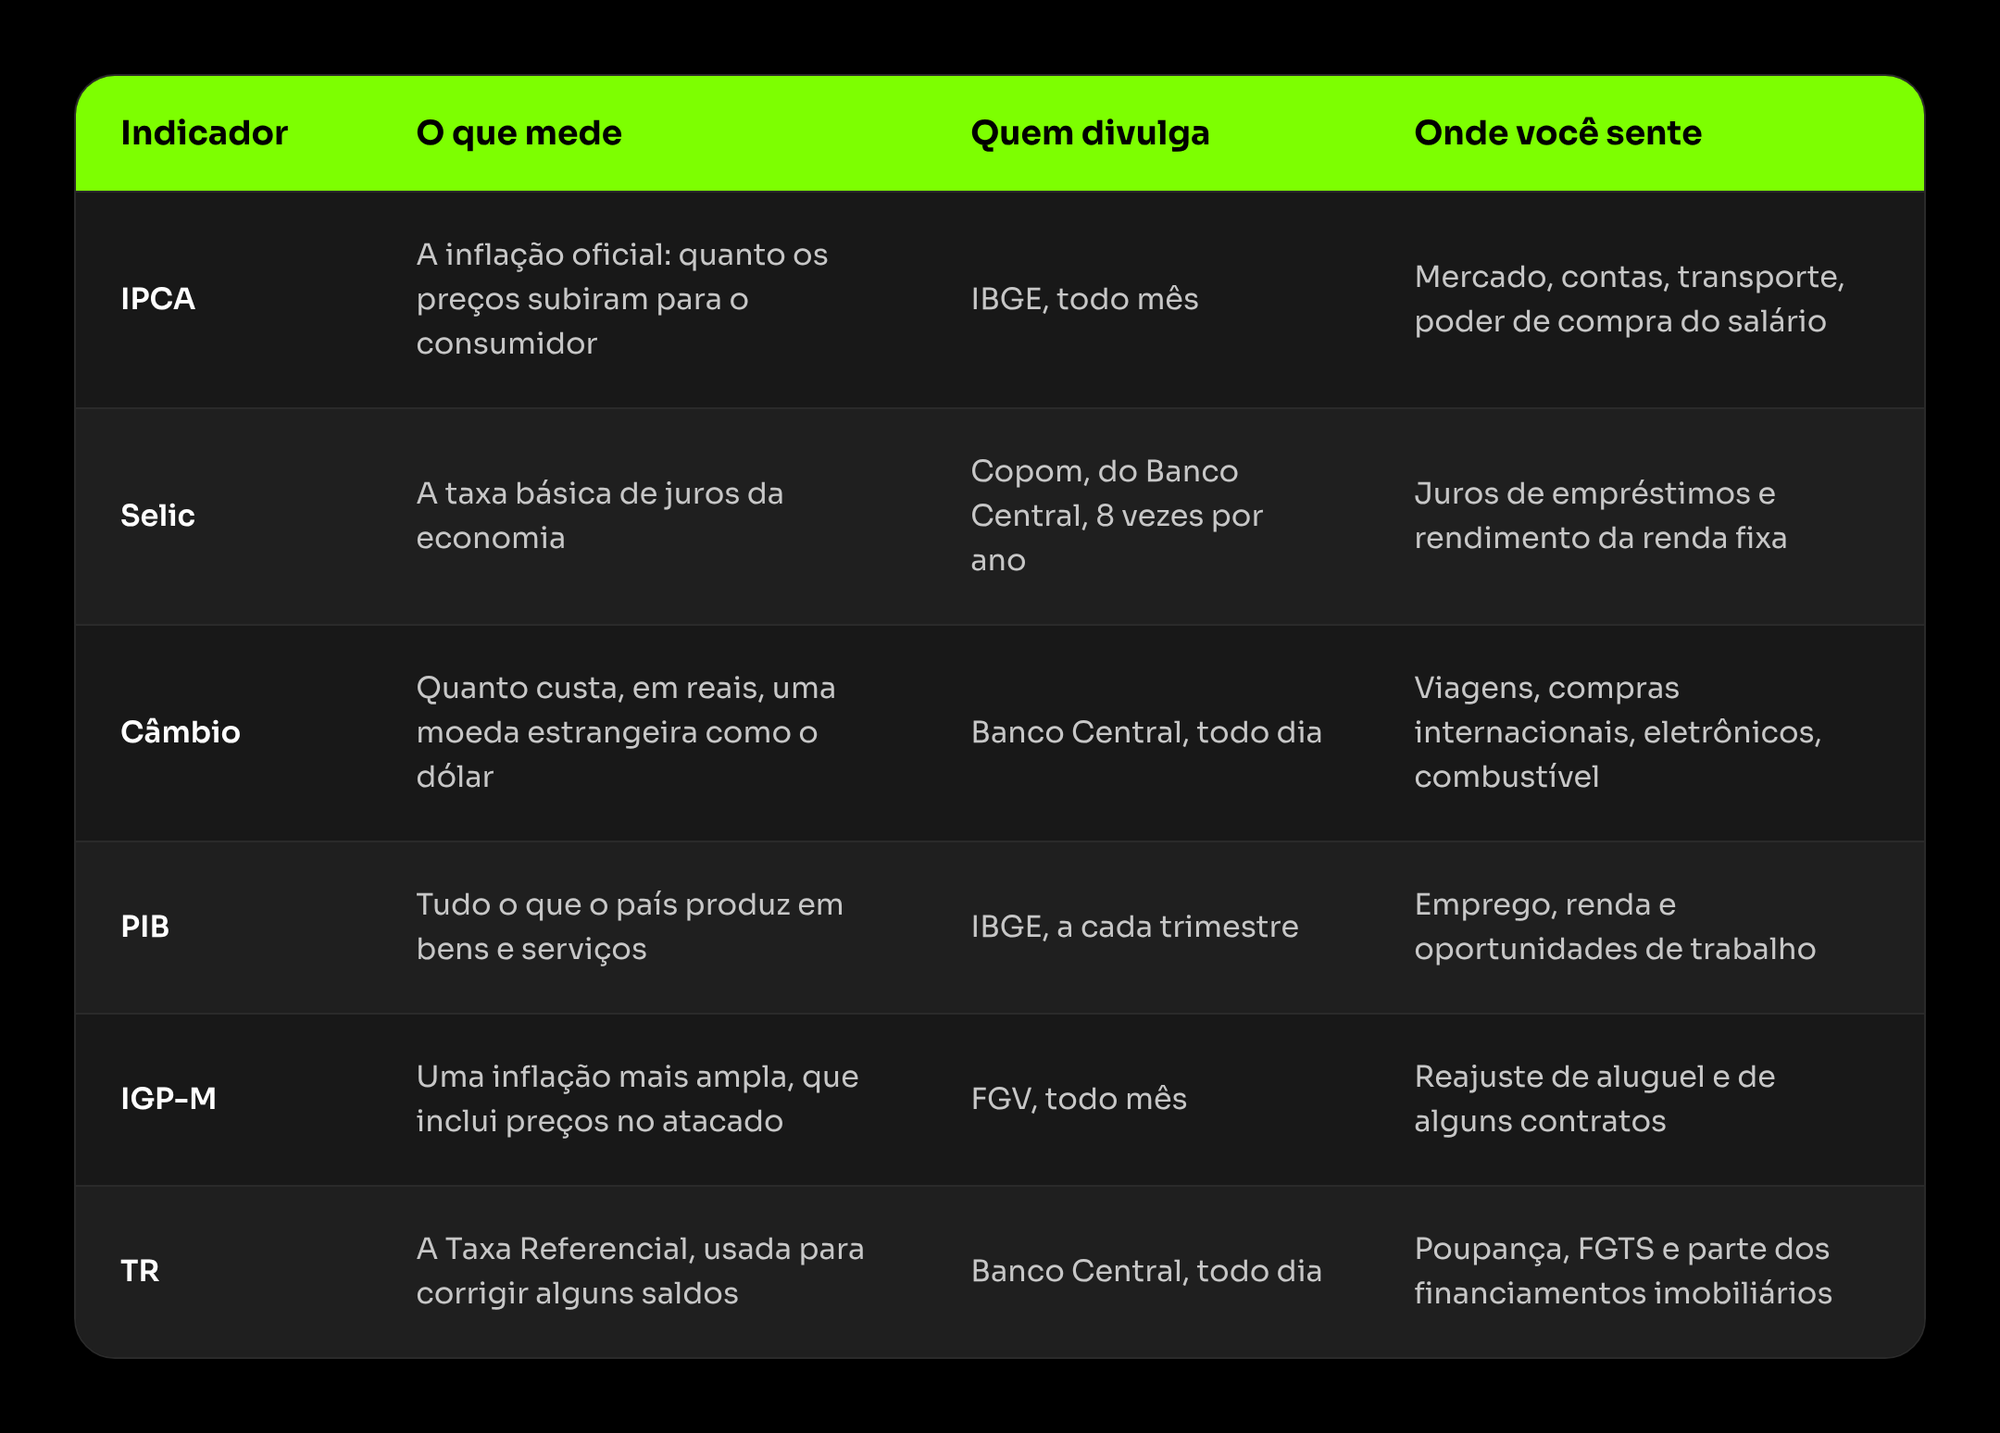
O IPCA (Índice Nacional de Preços ao Consumidor Amplo) é a medida oficial da inflação no Brasil. Todo mês, o IBGE acompanha os preços de centenas de produtos e serviços, de arroz a passagem de ônibus, e calcula quanto eles subiram ou caíram, em média.
Na prática, o IPCA demonstra quanto o seu dinheiro perdeu de poder de compra. Se a inflação em 12 meses foi de 4,58%, como no acumulado até setembro de 2026, uma compra de mercado que custava R$500 há um ano passou a custar, em média, cerca de R$523.
O IPCA também é a régua da meta de inflação do país. Hoje, a meta é de 3% ao ano, com tolerância de 1,5 ponto percentual para cima ou para baixo. Quando a inflação fica acima desse intervalo, o Banco Central tende a manter os juros altos.
A Selic é a taxa básica de juros, definida pelo Copom para controlar a inflação. Ela é a referência para todas as outras taxas do país. Em setembro de 2026, o Copom reduziu a Selic de 14% para 13,75% ao ano.
Se quiser se aprofundar, o e-book do mês passado, "Selic X CDI", explica em detalhes como ela funciona.
O câmbio é o preço de uma moeda estrangeira em reais. Quando o noticiário diz que "o dólar subiu", significa que é preciso mais reais para comprar um dólar.
Um exemplo: uma viagem com gastos de US$1.000 custa R$5.000 com o dólar a R$5,00. Se o dólar sobe para R$5,50, a mesma viagem passa a custar R$5.500, sem que nada tenha mudado no roteiro.
Mesmo quem não viaja sente o câmbio. Muitos produtos vendidos no Brasil têm peças, ingredientes ou insumos importados, como celulares, eletrônicos, remédios, combustíveis e o trigo do pão. Quando o dólar sobe, esses custos tendem a chegar às prateleiras, e a inflação aumenta.
O PIB (Produto Interno Bruto) é a soma de tudo o que o país produz em bens e serviços em um período. O IBGE divulga o resultado a cada trimestre.
Para você, o PIB funciona como um termômetro do mercado de trabalho:
Em períodos de PIB fraco, vale reforçar a reserva de emergência e evitar assumir novas dívidas de longo prazo.
Alguns indicadores não aparecem tanto no noticiário, mas estão nos seus contratos.
IGP-M (Índice Geral de Preços – Mercado): calculado pela FGV, é uma inflação mais ampla, que considera também os preços no atacado e na construção civil. Por muito tempo, foi o índice padrão dos contratos de aluguel. Exemplo: um aluguel de R$1.500, reajustado por um IGP-M de 4% em 12 meses, passa a R$1.560. Como o IGP-M pode oscilar bem mais que o IPCA, muitos contratos novos já usam o IPCA. Vale conferir qual índice está no seu.
TR (Taxa Referencial): calculada pelo Banco Central, entra na correção da poupança, do FGTS e de parte dos financiamentos imobiliários. Ela costuma ser baixa, e é um dos motivos pelos quais a poupança e o FGTS rendem pouco em comparação com outros investimentos.
Quando aparecer uma notícia sobre algum indicador, faça três perguntas:
E o Boletim Focus? É uma pesquisa que o Banco Central publica toda segunda-feira com as projeções de mais de cem instituições financeiras para inflação, Selic, PIB e câmbio. Ele não é uma previsão oficial do governo, e sim um termômetro do que o mercado espera para os próximos meses. Quando a notícia diz que "o Focus elevou a projeção de inflação", significa que os economistas passaram a esperar preços subindo mais.
"Economia é coisa de especialista." Você já lida com economia todos os dias, no mercado, na conta de luz e na fatura do cartão. Entender os indicadores só ajuda a enxergar o que está por trás desses preços.
"Se a inflação caiu, os preços vão baixar." Inflação em queda significa que os preços estão subindo mais devagar, não que estão diminuindo. Para os preços caírem, seria preciso deflação, que é rara.
"O dólar só importa para quem viaja." Como você viu, o câmbio afeta o preço de combustíveis, eletrônicos, remédios e alimentos.
"O Focus diz o que vai acontecer." O Focus mostra o que o mercado espera, e essas expectativas mudam o tempo todo. É uma referência, não uma garantia.
Uma vez por mês, reserve 10 minutos e preencha este painel:
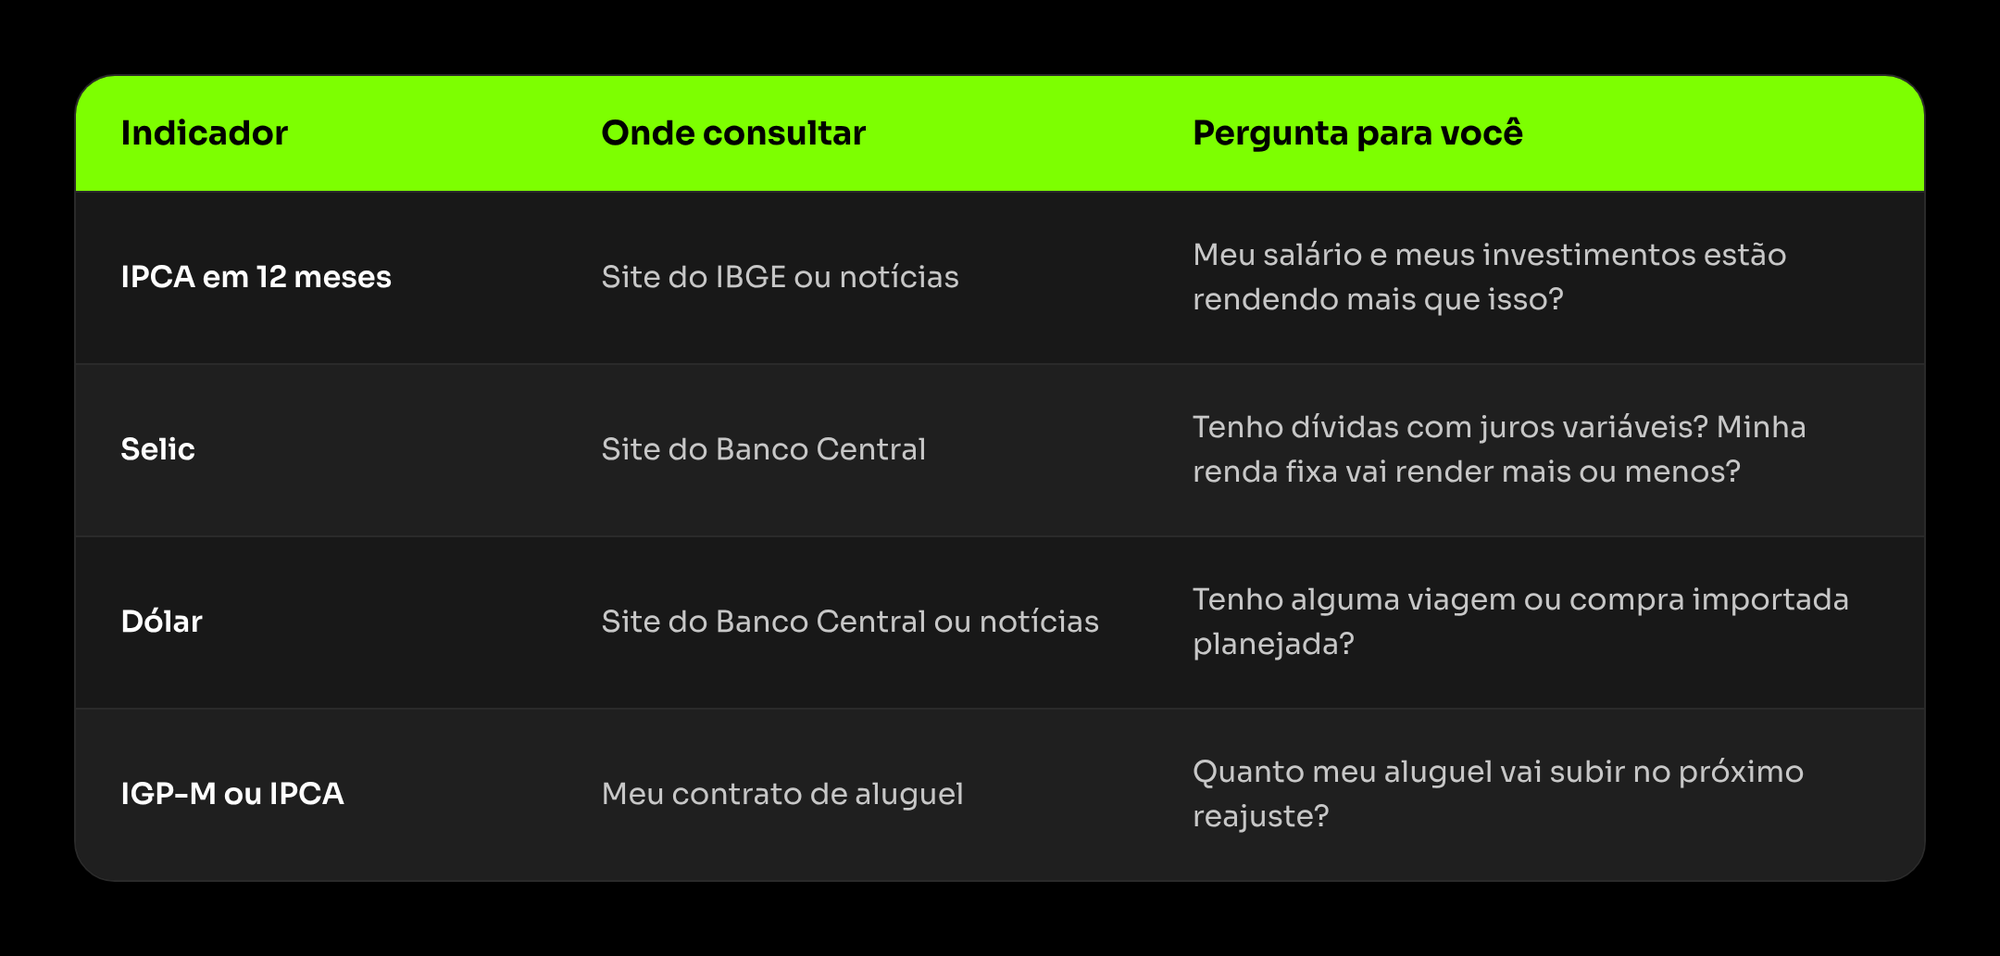
Checklist rápido:
No próximo mês…
Você já sabe o que é o IPCA. Agora vamos olhar de perto para a inflação, o "monstrinho" que come o seu dinheiro, e descobrir se o seu dinheiro está ganhando ou perdendo poder de compra.
Este conteúdo tem caráter educativo e não constitui recomendação de investimento. Os exemplos com valores são ilustrativos.


