
Diego tem 35 anos e repete essa frase desde que recebeu o primeiro salário. Um dia, a irmã perguntou: "Mas independente como? Parar de trabalhar? Sair do aluguel? Não depender de ninguém?". Diego ficou sem resposta.
Acontece com muita gente. A independência financeira tornou-se um objetivo popular, mas pouca gente para e pensa no que ela significa na própria vida, quanto custa e quanto tempo leva para chegar lá. Sem essas respostas, o sonho fica sempre no futuro.
Neste e-book, você vai entender os diferentes níveis de independência financeira, aprender a calcular o seu "número" e descobrir por onde começar, mesmo que hoje sobre pouco no fim do mês.
Na definição mais conhecida, independência financeira é ter patrimônio suficiente para viver dos rendimentos dos seus investimentos, sem depender do salário. Nesse ponto, trabalhar passa a ser uma escolha, e não uma obrigação.
Mas existe uma definição mais próxima da realidade: ser independente financeiramente também é ganhar mais do que gasta, manter as contas em dia e não depender de dívidas para fechar o mês. Por isso, faz sentido pensar na independência como uma escada, e não como um único ponto de chegada:
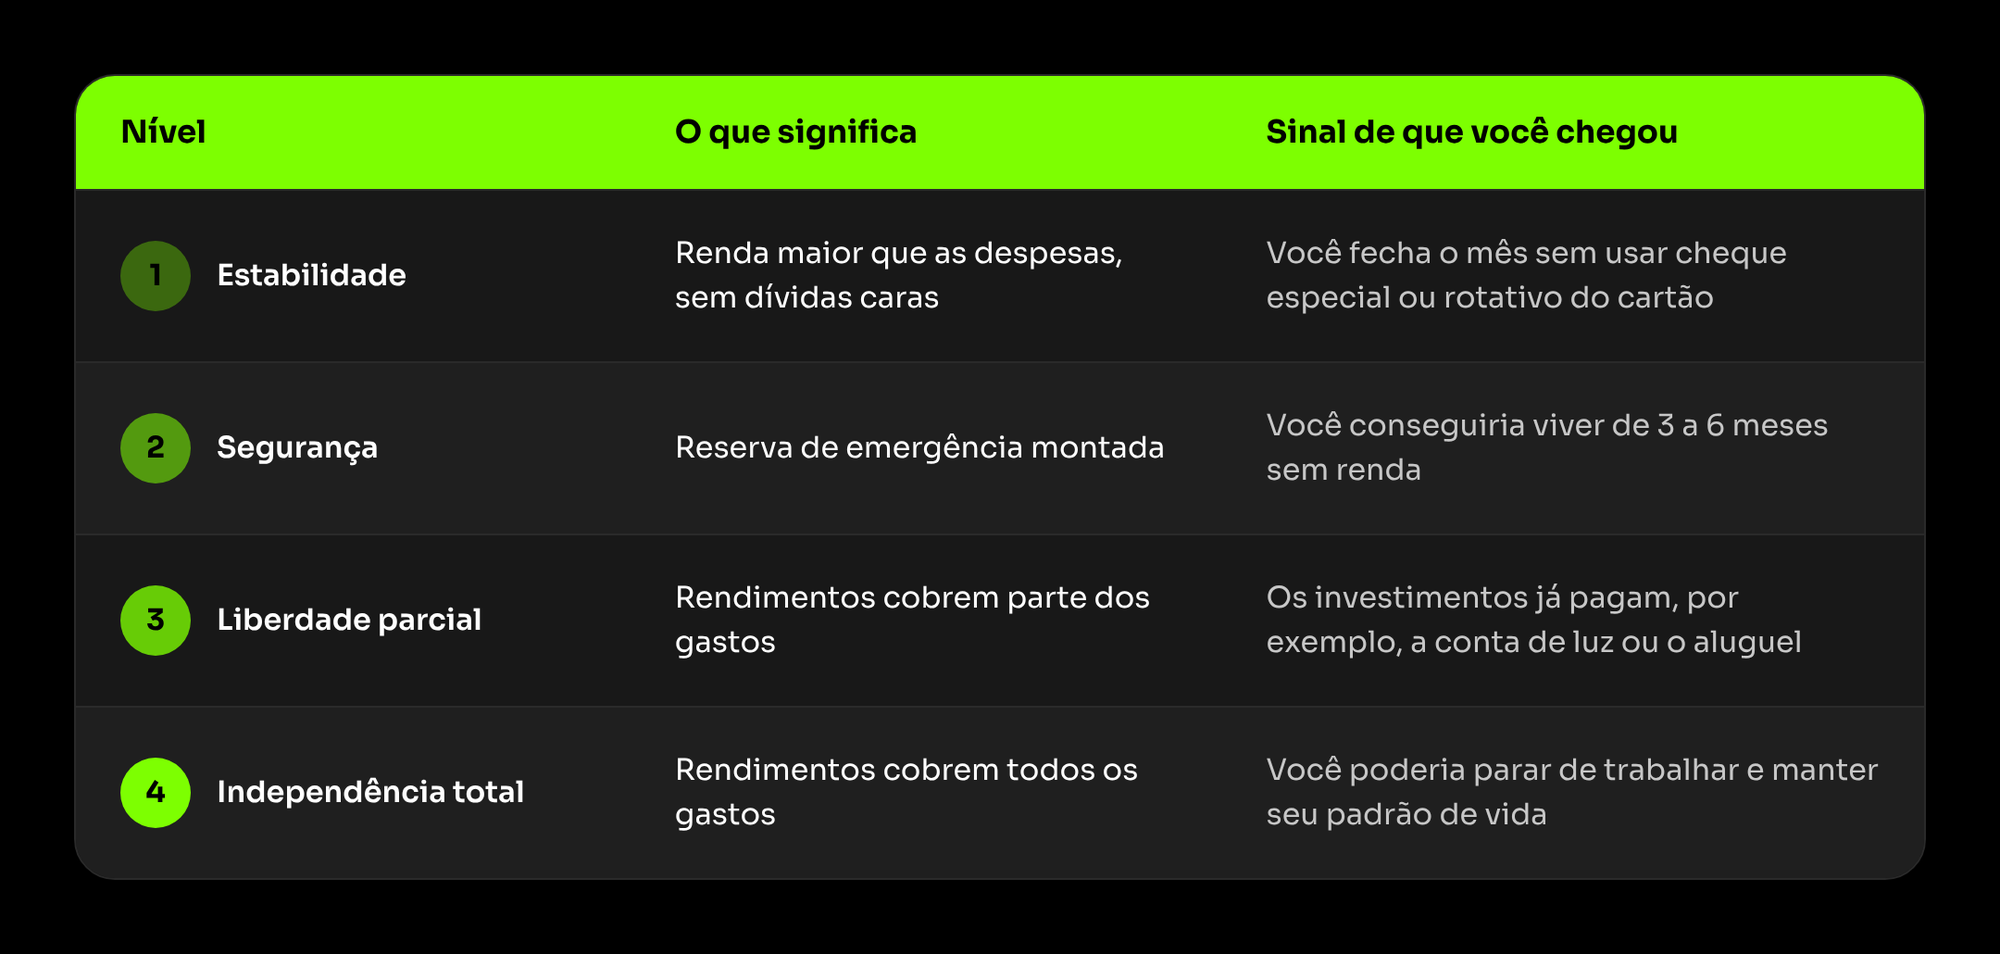
Cada degrau já traz mais tranquilidade. Para a maioria, o nível 1, por exemplo, muda a forma como você lida com imprevistos, mesmo que o nível 4 ainda esteja longe.
A Febraban, em parceria com o Banco Central, mede todo ano o Índice de Saúde Financeira do Brasileiro, que vai de 0 a 100. Em 2024, a média nacional foi de 56,7 pontos. Alguns dados da pesquisa ajudam a entender onde a maioria das pessoas está:
Ou seja: para a maior parte dos brasileiros, o primeiro passo rumo à independência não é investir, e sim chegar aos níveis 1 e 2 da escada.
Para saber quanto você precisa acumular para viver de renda, existe uma referência simples: a regra dos 4%. Ela vem de um estudo do planejador financeiro americano William Bengen, publicado em 1994. Bengen analisou décadas de dados do mercado dos Estados Unidos e concluiu que retirar 4% do patrimônio por ano, corrigindo o valor pela inflação, fazia o dinheiro durar pelo menos 30 anos na grande maioria dos cenários.
Na prática, a regra vira uma conta fácil:
Gasto mensal × 12 × 25 = o seu "número"
Por exemplo, se Diego quer manter um padrão de vida de R$ 4.000 por mês:
E no Brasil? Como o juro real (o rendimento acima da inflação) costuma ser mais alto aqui do que nos Estados Unidos, alguns especialistas consideram que uma retirada entre 4% e 5% ao ano pode ser sustentável. Com 5%, a conta passa a ser gasto anual × 20, e o número do Diego cairia para R$ 960 mil. Mas os juros brasileiros oscilam muito, e o mais prudente é usar os 4% como referência e revisar o plano todo ano.
Dois cuidados importantes:
Depende de quanto você guarda por mês e de quanto o dinheiro rende acima da inflação. A tabela abaixo mostra o patrimônio acumulado com aportes mensais, considerando um rendimento real de 4% ao ano (ou seja, já descontada a inflação). É uma simulação, não uma promessa de rentabilidade.
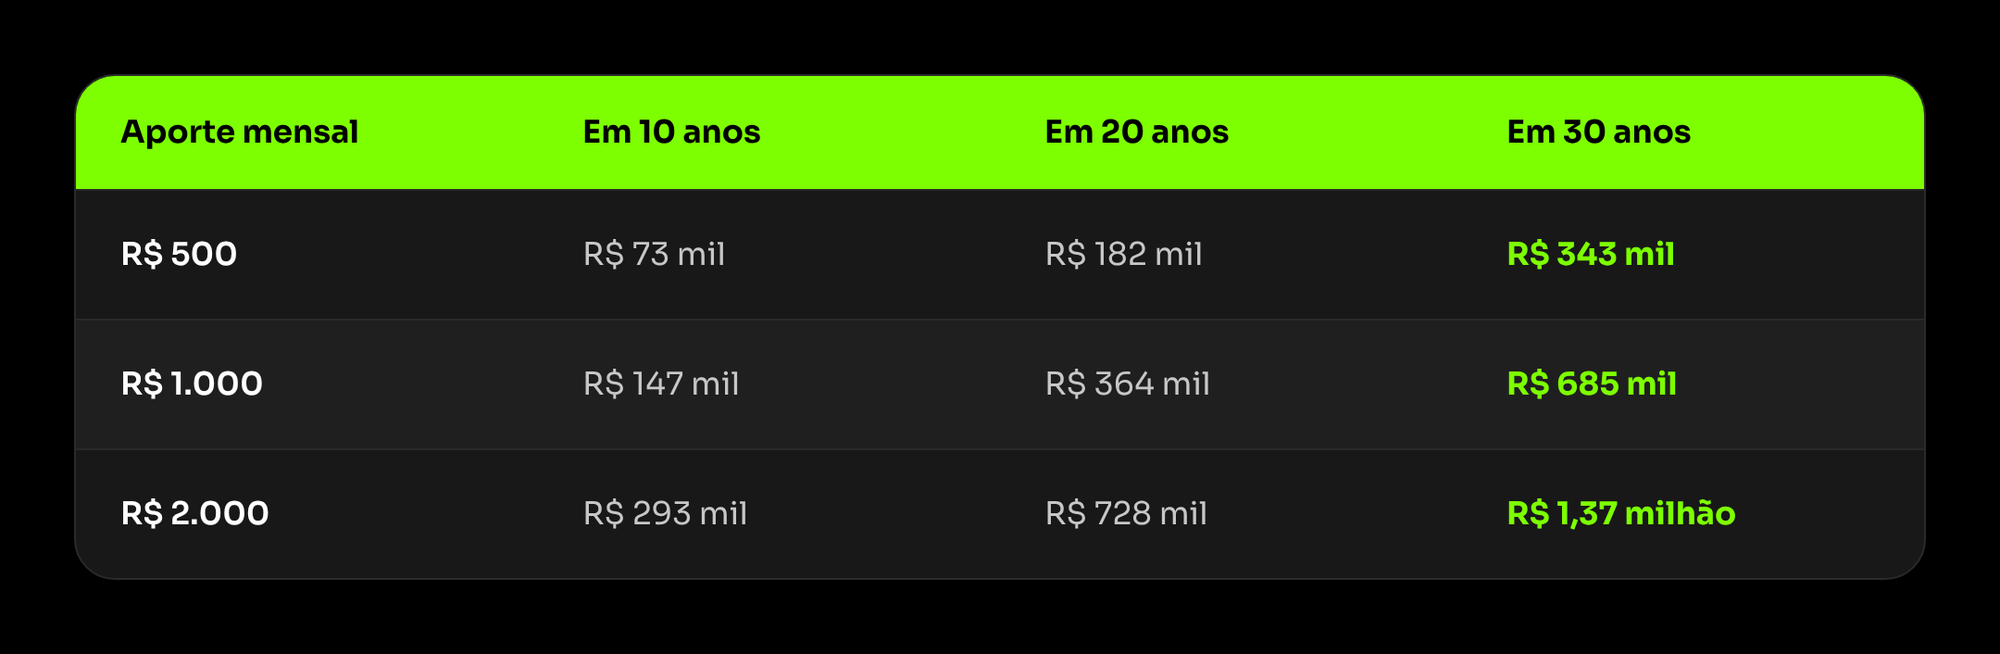
Repare em duas coisas. Primeiro, o tempo pesa muito: em 30 anos, o patrimônio é quase o dobro do acumulado em 20, graças aos juros compostos. Segundo, mesmo R$500 por mês constroem um valor relevante, capaz de garantir a liberdade parcial do nível 3.
No caso do Diego, para chegar a R$1,2 milhão nesse cenário, ele precisaria investir cerca de R$2.360 por mês durante 25 anos, ou R$1.750 por mês durante 30 anos. Se o valor parece alto, a solução não é desistir: é combinar três alavancas, que são começar cedo, aumentar o aporte aos poucos e revisar o padrão de gastos desejado.
"Só quem ganha muito consegue." Renda alta ajuda, mas não garante nada: muita gente que ganha bem gasta tudo o que recebe. O que define a independência é a diferença entre o que entra e o que sai, mantida por muitos anos.
"Independência é parar de trabalhar." Para muita gente, é ter a liberdade de escolher: trabalhar menos, mudar de área ou empreender sem medo. Os níveis 2 e 3 da escada já trazem boa parte dessa liberdade.
"Ter casa própria é ser independente." A casa própria pode ser um ótimo objetivo, mas não paga as contas. Um imóvel quitado reduz gastos, mas não substitui reserva e investimentos que gerem renda.
"Vou começar quando ganhar mais." Esperar costuma sair caro. Como mostra a tabela, os anos a mais de juros compostos fazem mais diferença do que um aporte maior no futuro.
Exemplo: com gastos desejados de R$3.000 por mês, o número total é R$900 mil (R$3.000 × 12 × 25) e a primeira meta é R$225 mil.
No próximo mês…
Você já sabe quanto custa a sua liberdade. Agora vamos entender as duas taxas que definem quanto o seu dinheiro rende: a Selic e o CDI.
Este conteúdo tem caráter educativo e não constitui recomendação de investimento. As simulações são ilustrativas e não garantem rentabilidade futura.


