
Dona Célia, avó do Pedro, sempre conta que, há alguns anos, saía do mercado com o carrinho cheio gastando R$ 200. Pedro tem 24 anos e, outro dia, gastou esse mesmo valor e voltou para casa com duas sacolas. O dinheiro não encolheu: a nota de R$200 continua sendo de R$200. O que mudou foi o que ela consegue comprar.
Esse "encolhimento" invisível tem nome: inflação. O professor Fábio Gallo Garcia, da FGV, a chama de "monstrinho" que come parte do rendimento do seu dinheiro. E ele não come só o rendimento: come também o dinheiro que fica parado.
No e-book do mês passado, você conheceu o IPCA. Agora vamos olhar de perto para a inflação: como ela age, por que a sua inflação pode ser diferente da oficial e como saber se o seu dinheiro está ganhando ou perdendo valor.
Inflação é o aumento generalizado e contínuo dos preços. Não se refere apenas a situações de encarecimento de um único produto, como o tomate na entressafra, e sim quando a média dos preços sobe ao longo do tempo.
A consequência direta é a perda de poder de compra: com o mesmo dinheiro, você consegue comprar menos coisas. Veja um exemplo simples:
Parece pouco em um ano, mas a inflação se acumula. Com uma inflação média de 4,5% ao ano, R$1.000 guardados debaixo do colchão compram o equivalente a cerca de R$800 de hoje depois de 5 anos, e a cerca de R$644 depois de 10 anos.
A inflação pode ter várias causas, que muitas vezes acontecem ao mesmo tempo:
Para controlar a inflação, o Banco Central usa principalmente a Selic. Juros mais altos encarecem o crédito, reduzem o consumo e ajudam a frear os preços. Hoje, a meta de inflação do país é de 3% ao ano, com tolerância de 1,5 ponto percentual para cima ou para baixo.
Provavelmente não. O IPCA é uma média calculada pelo IBGE com base nos gastos típicos das famílias brasileiras. Mas cada pessoa tem a sua própria "cesta" de consumo, e é ela que define a sua inflação pessoal.
Veja dois exemplos:
Por isso, além de acompanhar o IPCA, vale olhar para os seus próprios gastos. O orçamento que você aprendeu a montar no e-book “Orçamento pessoal” é a melhor ferramenta para isso: comparando os mesmos gastos de um ano para o outro, você descobre quanto a sua vida ficou mais cara.
Para responder, é preciso conhecer o rendimento real, ou seja, quanto o seu dinheiro rendeu acima da inflação. Um investimento que rende 6% em um ano em que a inflação foi de 5% não fez você ganhar 6%: o ganho real foi de cerca de 1%.
A conta precisa é esta:
Rendimento real = (1 + rendimento) ÷ (1 + inflação) − 1
Veja o que acontece com R$1.000 em um ano em diferentes lugares, considerando a inflação de 4,58% em 12 meses e um CDI de 13,65% ao ano:
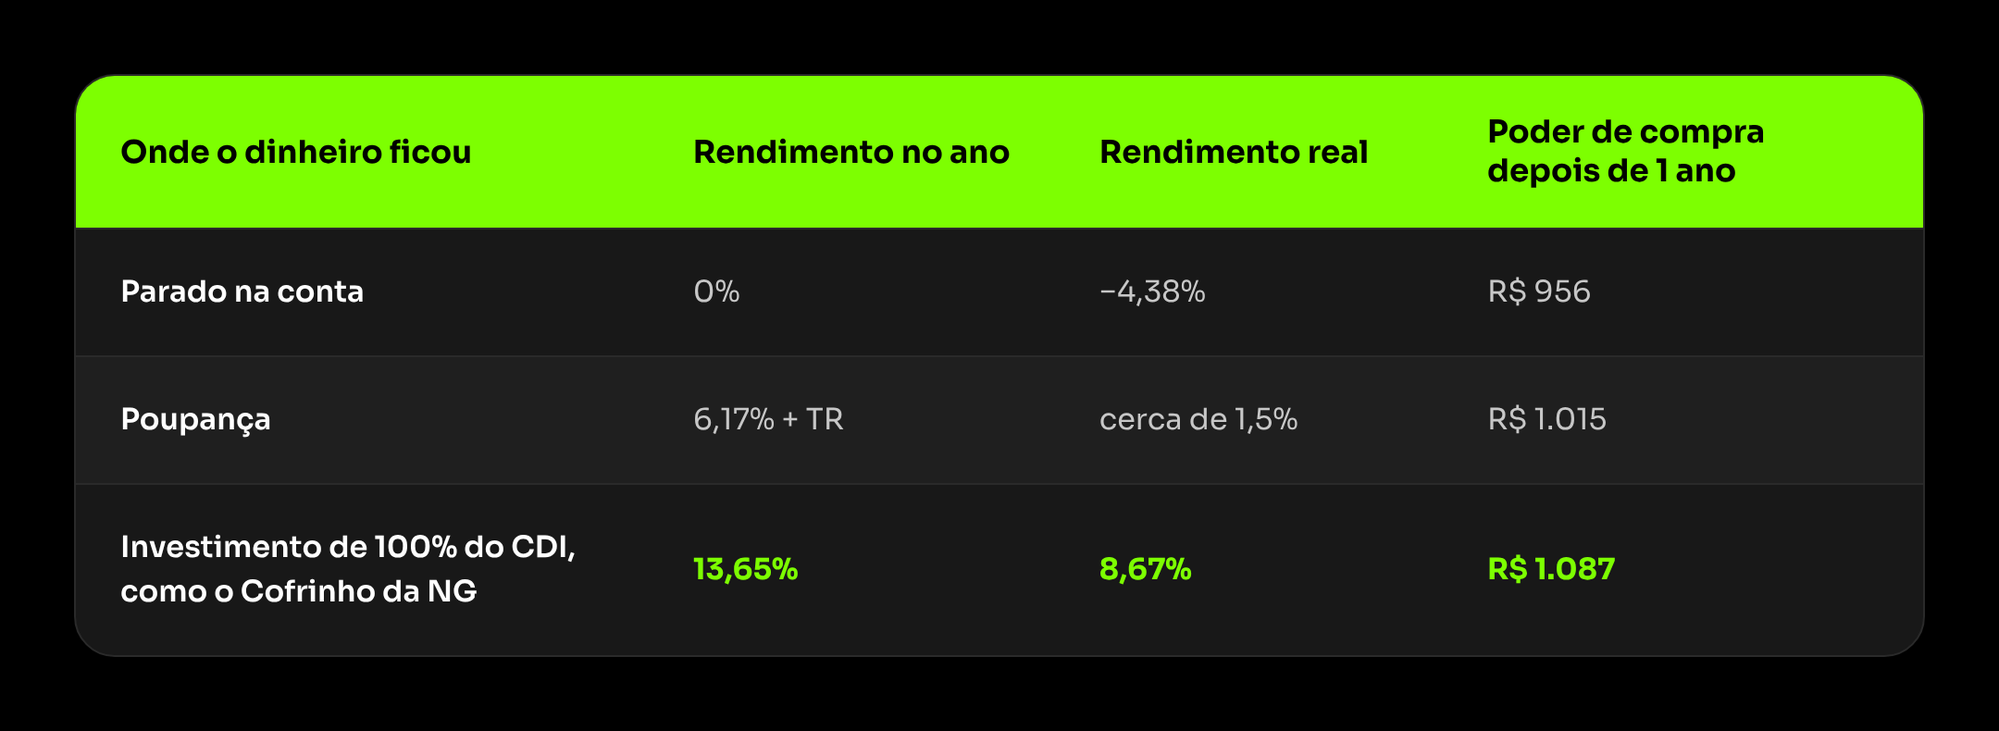
Os valores são brutos e ilustrativos, mas a lição é clara: dinheiro parado perde valor todos os dias. Entre 1995 e 2017, a poupança ficou abaixo da inflação medida pelo IGP-M em vários anos, como mostra o caderno da FGV. Já os investimentos atrelados ao CDI têm conseguido proteger e aumentar o poder de compra, porque acompanham a Selic, que sobe justamente quando a inflação ameaça.
"Se a inflação caiu, os preços vão baixar." Inflação em queda significa que os preços estão subindo mais devagar, não que estão diminuindo.
"Poupança protege meu dinheiro da inflação." Nem sempre. Em vários períodos, o rendimento da poupança ficou abaixo da inflação, e quem deixou o dinheiro lá perdeu poder de compra.
"Inflação baixa não faz diferença." Mesmo uma inflação de 4% ao ano reduz o poder de compra em cerca de um terço em 10 anos. O efeito é lento, mas constante.
"Inflação é problema do governo, não meu." Controlar a inflação é papel do Banco Central, mas proteger o seu dinheiro dela é uma decisão sua.
Separe 15 minutos e faça este exercício:
Exemplo: se esses 5 gastos somavam R$2.400 há um ano e hoje somam R$2.544, a sua inflação pessoal nesses itens foi de 6%, acima do IPCA de 4,58%.
Checklist rápido:
No próximo mês…
Às vezes, o dinheiro aperta antes do fim do mês. Vamos conhecer o Pix Crédito: como ele funciona, quanto custa e como usá-lo de forma consciente.
Este conteúdo tem caráter educativo e não constitui recomendação de investimento. As simulações são ilustrativas e não garantem rentabilidade futura.


