
Mariana tem 32 anos e recebe R$3.500 líquidos por mês. Ela não se considera gastadora: paga o aluguel em dia, não faz compras grandes e evita sair muito. Mesmo assim, todo mês acontece a mesma coisa. Lá pelo dia 20, a conta está quase zerada e ela não sabe dizer para onde o dinheiro foi.
Se você já viveu algo parecido, não está sozinho. Em julho de 2026, 82% das famílias brasileiras tinham algum tipo de dívida, segundo a CNC, e o cartão de crédito aparecia em 85,3% delas. Já a pesquisa de saúde financeira da Febraban com o Banco Central mostra que menos da metade dos brasileiros (48,6%) diz saber controlar os gastos para não passar do orçamento.
A boa notícia: o problema da Mariana tem solução, e ela não passa por planilhas complicadas. Passa por um orçamento simples. Neste e-book, você vai aprender a montar o seu em quatro passos e a mantê-lo funcionando por pelo menos três meses, o tempo que um hábito leva para começar a pegar.
Orçamento é, basicamente, um plano para o seu dinheiro. Ele revela quanto entra, quanto sai e para onde vai cada real, antes de o mês acontecer. Em outras palavras: em vez de descobrir no fim do mês o que aconteceu com o salário, você decide no começo.
E o que um orçamento não é?
Quase sempre, o dinheiro não some de uma vez. Ele vai embora aos poucos, em gastos pequenos que, sozinhos, parecem inofensivos. São os chamados gastos invisíveis.
Veja um exemplo: um lanche ou um café de R$25 em 20 dias úteis custa R$500 por mês. Em um ano, são R$6.000, o equivalente a quase dois salários da Mariana.
Os gastos invisíveis mais comuns são:
O primeiro passo para controlar esses gastos é enxergá-los. E é isso que o orçamento faz.
Com os gastos classificados, vale ter uma referência de equilíbrio. A mais conhecida é a regra 50-30-20, popularizada pela senadora americana Elizabeth Warren e por sua filha, Amelia Warren Tyagi, no livro All Your Worth, de 2005. Ela sugere dividir a renda líquida assim:
Mas atenção: a regra nasceu nos Estados Unidos, onde a renda média é maior. No Brasil, só o aluguel pode consumir boa parte do salário nas grandes cidades. Por isso, muitas famílias usam versões adaptadas, como 60-30-10 ou 70-20-10. O importante não é acertar a porcentagem exata, e sim garantir que alguma parte vá para o futuro, mesmo que seja pequena no começo.
Veja como ficou o orçamento da Mariana depois que ela mapeou os gastos de três meses e fez alguns ajustes:
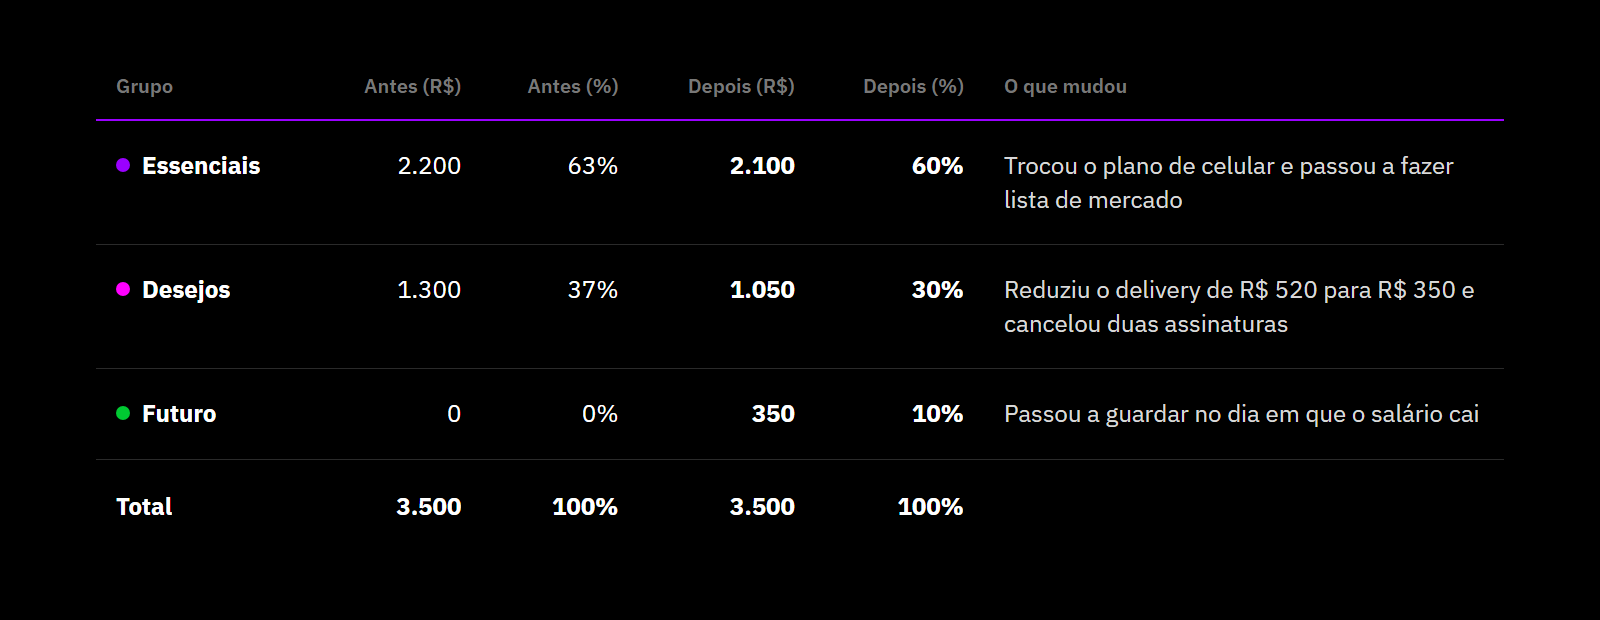
Mariana não deixou de pedir comida nem de sair com os amigos. Ela só escolheu melhor. O resultado: R$350 por mês, ou R$4.200 em um ano, que antes simplesmente desapareciam.
Janeiro costuma ser o mês mais difícil do ano. Depois das festas, chegam IPVA, IPTU, matrícula e material escolar. E, muitas vezes, o 13º salário já foi gasto em dezembro.
Esses gastos não são surpresa: eles acontecem todo ano. Por isso, um bom orçamento também reserva espaço para eles. A conta é simples: some os gastos anuais previsíveis e divida por 12.
Se o IPVA e o material escolar somam R$1.800, guarde R$150 por mês e janeiro deixa de ser um susto.
Pequenos valores fazem diferença. O professor Fábio Gallo Garcia, da FGV, lembra que guardar R$3 por dia resulta em cerca de R$1.095 no fim do ano, um verdadeiro "14º salário" no exemplo do caderno, que considera uma renda de R$1.000 por mês, sem contar os rendimentos.
"Ganho pouco, não tenho o que organizar." É justamente quando a renda é apertada que o orçamento mais ajuda. Ele mostra onde estão os vazamentos e evita que o mês termine no cheque especial ou no rotativo do cartão.
"Vou guardar o que sobrar no fim do mês." Na prática, quase nunca sobra. O mais eficaz é o contrário: separar o valor do futuro assim que o salário cai, como se fosse uma conta a pagar.
"Orçamento é cortar tudo o que eu gosto." Um orçamento que só proíbe não dura. Reservar uma parte para desejos é o que torna o plano sustentável.
"Já sei de cabeça quanto gasto." Quase todo mundo subestima os gastos variáveis. O extrato costuma surpreender, como aconteceu com a Mariana.
Comece hoje com este roteiro simples:
Checklist rápido:
No próximo mês…
Com o orçamento organizado, já dá para olhar mais longe. Vamos descobrir o que é independência financeira e quanto custa, de verdade, a sua liberdade.
Este conteúdo tem caráter educativo e não constitui recomendação de investimento.


