
Bruna tem 19 anos, está no primeiro emprego e recebe no dia 5. No dia 28, o notebook que ela usa para a faculdade parou de funcionar, e a assistência técnica cobrou R$300 para o conserto, pagos via Pix. O problema: só havia R$80 na conta.
Ela não tinha cartão de crédito e não queria pedir dinheiro emprestado para ninguém. Foi aí que viu, no app da NG, uma mensagem: "Você tem limite de Pix Crédito disponível". Bruna fez o Pix, a assistência recebeu na hora, e ela dividiu o pagamento em parcelas que cabiam no salário.
Situações assim são comuns, especialmente para quem está começando a vida financeira. Neste e-book, você vai entender como o Pix Crédito funciona, quanto ele custa, como ele se diferencia do cartão de crédito e como usá-lo com consciência.
O Pix Crédito é uma forma de fazer um Pix mesmo sem saldo na conta e pagar depois. Funciona assim:
Como é um produto de crédito, ou seja, um empréstimo, ele tem uma taxa de juros. Antes de confirmar, o app mostra o valor de cada parcela e o total a pagar, já com juros e IOF (o imposto cobrado em operações de crédito). Assim, você sabe exatamente quanto vai custar antes de decidir.
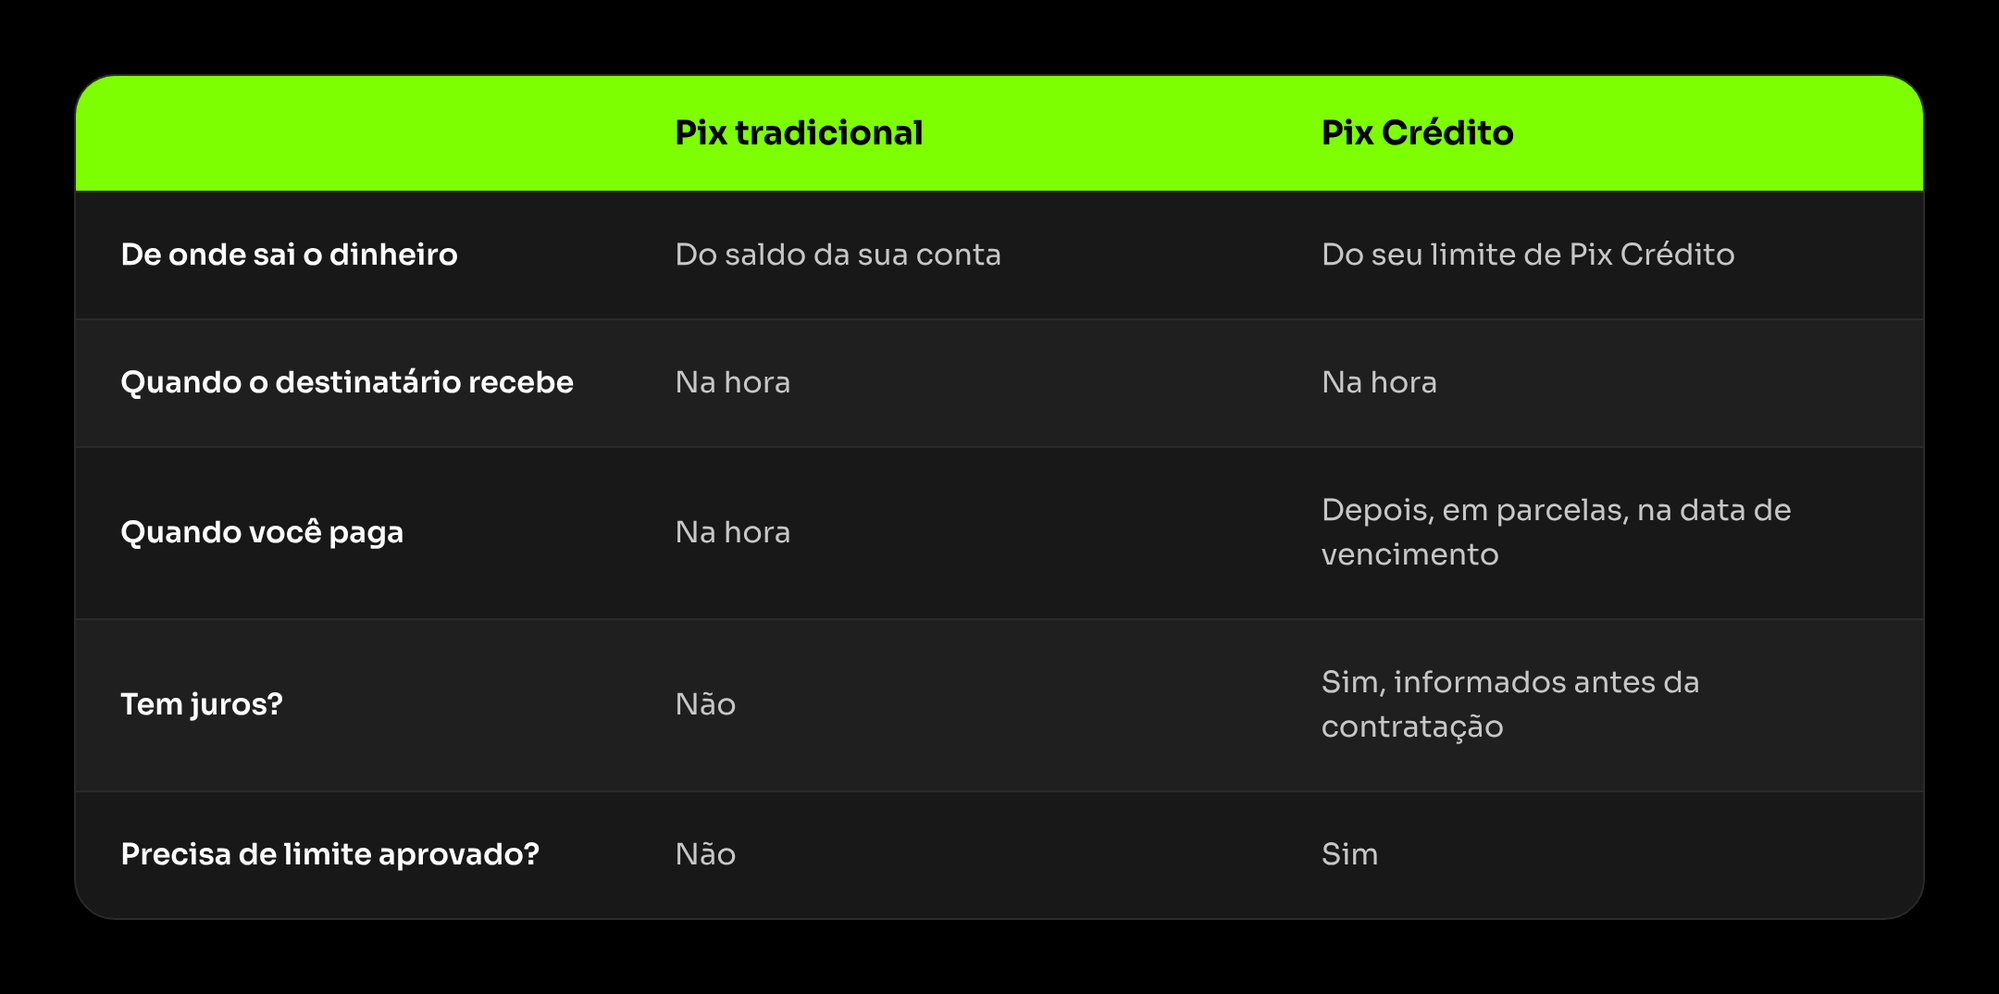
Não, e essa é uma das dúvidas mais comuns. Os dois são formas de crédito, mas funcionam de jeitos diferentes:
Veja um exemplo com valores ilustrativos, só para mostrar a lógica: a Bruna fez um Pix Crédito de R$300 e escolheu pagar em 3 parcelas. Se cada parcela for de R$112, ela vai pagar R$336 no total, ou seja, R$36 de juros e IOF. Esse é o "preço" de ter resolvido o problema na hora. Os valores reais dependem da sua taxa e aparecem no app antes de você confirmar.
O Pix Crédito está disponível em Pix feitos na hora. Pix agendados e recorrentes não podem ser pagos com Pix Crédito.
O limite é o valor máximo que você pode usar no Pix Crédito. No app, você encontra duas informações:
Quem pode usar? O Pix Crédito é para clientes maiores de 18 anos, com limite aprovado e sem pagamentos de crédito em atraso na NG. A NG avalia cada perfil e avisa quando há um limite para você.
Como aumentar o limite? A regra é simples: quanto mais você usa o Pix Crédito e paga em dia, mais limite a NG pode liberar.
E se eu quiser pagar antes, pagar menos ou se atrasar?
Pagar antes vale a pena. Você pode antecipar o pagamento de uma parcela em aberto ou do valor total. Ao antecipar, os juros do período que ainda não passou são descontados, e você paga menos.
Atrasar sai caro. Se a parcela não for paga no vencimento, são cobrados multa, juros de mora e IOF proporcionais aos dias de atraso. Além disso, enquanto houver atraso, você não consegue fazer novos Pix Crédito, e o atraso pode prejudicar o aumento do seu limite.
Você pode pagar as parcelas com o saldo da conta, por boleto ou por Pix, tudo pela área de Pix Crédito do app, onde também é possível ver o que já foi pago e o que ainda falta pagar.
"Pix Crédito é um cartão de crédito." Não é. Ele funciona direto no Pix do app, sem cartão físico, e cada uso é uma contratação com parcelas definidas na hora.
"O limite é dinheiro extra." Limite não é renda. Todo valor usado precisa ser pago depois, com juros. Use o limite como uma ferramenta para emergências e necessidades, não como uma extensão do salário.
"Não tem juros porque é Pix." O Pix tradicional não tem custo para você, mas o Pix Crédito é um empréstimo e tem juros. O valor aparece antes de você confirmar.
"Quanto mais parcelas, melhor." Mais parcelas deixam cada pagamento menor, mas, em geral, aumentam o valor total pago em juros. Escolha o menor número de parcelas que caiba no seu orçamento.
Checklist rápido:
No próximo mês…
Crédito usado com consciência é um aliado. Mas, quando as contas saem do controle, é preciso um plano. Vamos ver como sair das dívidas em 5 passos.
Este conteúdo tem caráter educativo. Os exemplos com valores são ilustrativos. Condições, taxas e limites estão sujeitos a análise e podem variar de acordo com o perfil de cada cliente.


