
Thiago tem 29 anos e trabalha como vendedor. Começou com um atraso pequeno na fatura do cartão, depois usou o cheque especial para cobrir o aluguel, pegou um empréstimo para quitar o cartão e, no meio do caminho, ainda parcelou uma geladeira no crediário. Hoje, ele nem sabe direito quanto deve. Só sabe que, todo mês, o salário acaba antes das dívidas.
Thiago não está sozinho. Em junho de 2026, segundo a Serasa, 50,9% da população adulta brasileira estava com o nome negativado, com uma dívida média de R$6.920 por pessoa. E quase metade dessas dívidas (46,9%) era com bancos e instituições financeiras.
Sair dessa situação é possível, mas exige método. Neste e-book, você vai conhecer um plano em 5 passos para organizar as dívidas, decidir quais pagar primeiro, negociar melhores condições e não voltar para o mesmo lugar.
Porque nem toda dívida custa a mesma coisa. Algumas modalidades de crédito têm juros muito altos e, quando não são pagas, os juros passam a incidir sobre os juros anteriores. É o mesmo efeito dos juros compostos que faz um investimento crescer, só que jogando contra você.
Veja as taxas médias cobradas no Brasil em abril de 2026, segundo o Banco Central:
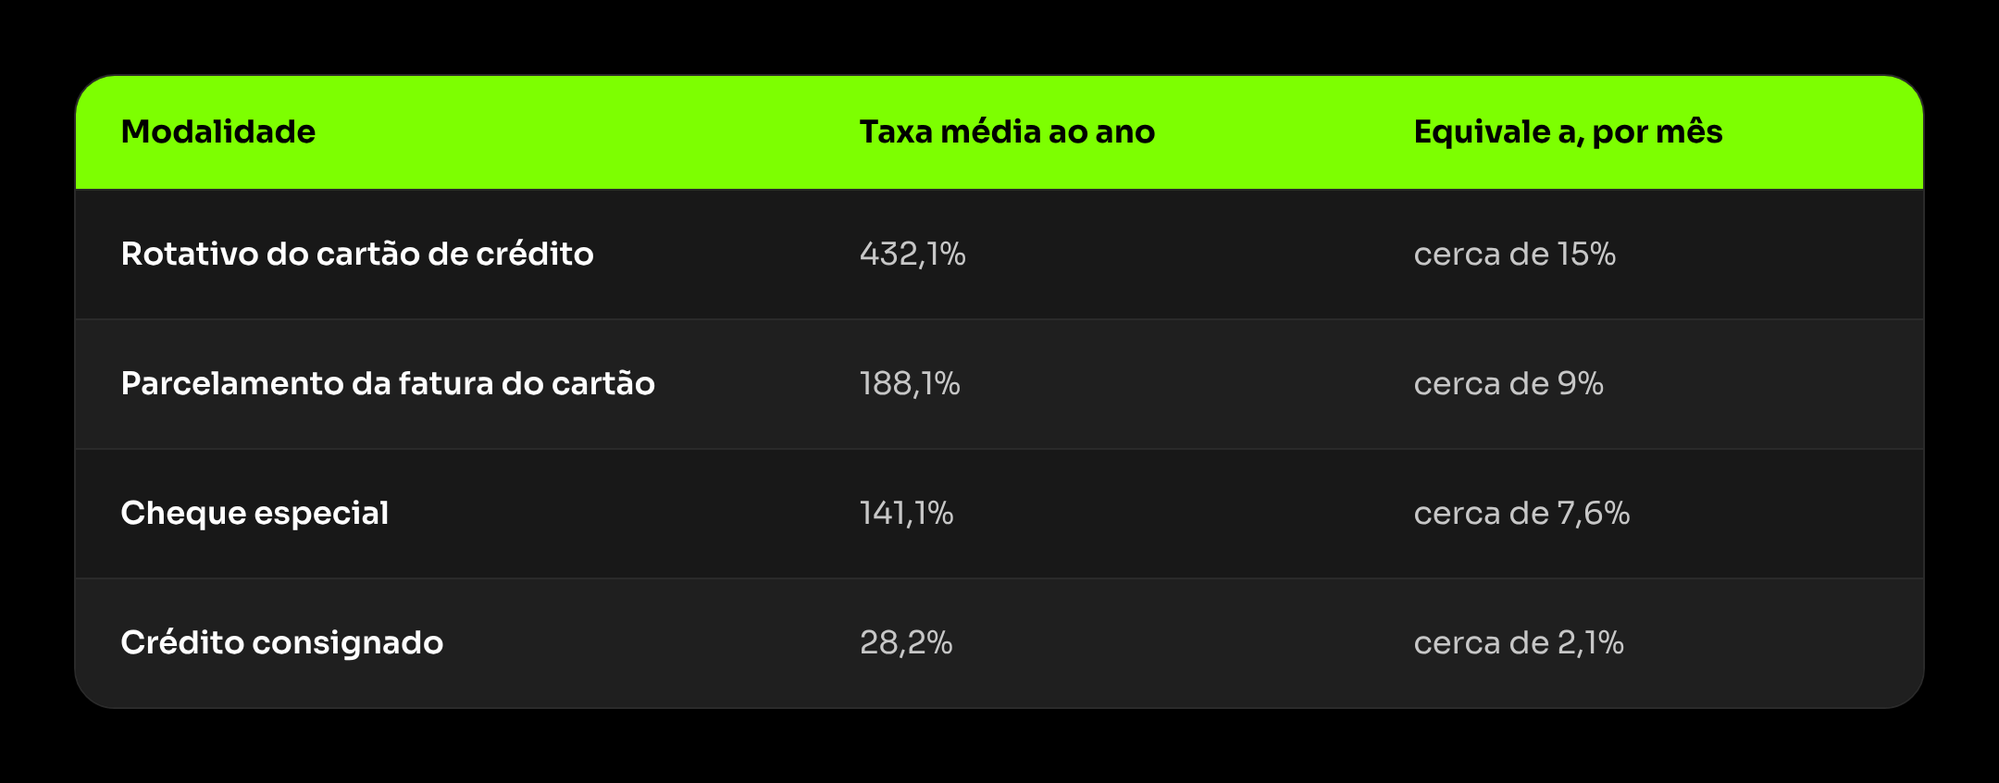
Na prática, R$1.000 no rotativo do cartão podem virar cerca de R$1.150 em apenas um mês. Desde 2024, uma lei limita o total de juros e encargos do rotativo e do parcelamento da fatura a 100% do valor original da dívida: ou seja, uma dívida de R$1.000 pode chegar, no máximo, a R$2.000. Ainda assim, é dinheiro demais indo embora.
Não dá para resolver o que você não enxerga. O primeiro passo é listar todas as dívidas, sem exceção, com quatro informações:
Para descobrir a taxa real de cada dívida, procure o CET (Custo Efetivo Total). Ele soma juros, impostos, tarifas e seguros, e mostra o custo verdadeiro do crédito. Bancos e financeiras são obrigados a informar o CET, e ele aparece no contrato, no app ou pode ser pedido no atendimento. Para encontrar dívidas que você esqueceu, consulte o seu CPF gratuitamente no Registrato, do Banco Central, e nos birôs de crédito, como a Serasa.
Veja como ficou o raio-x do Thiago:
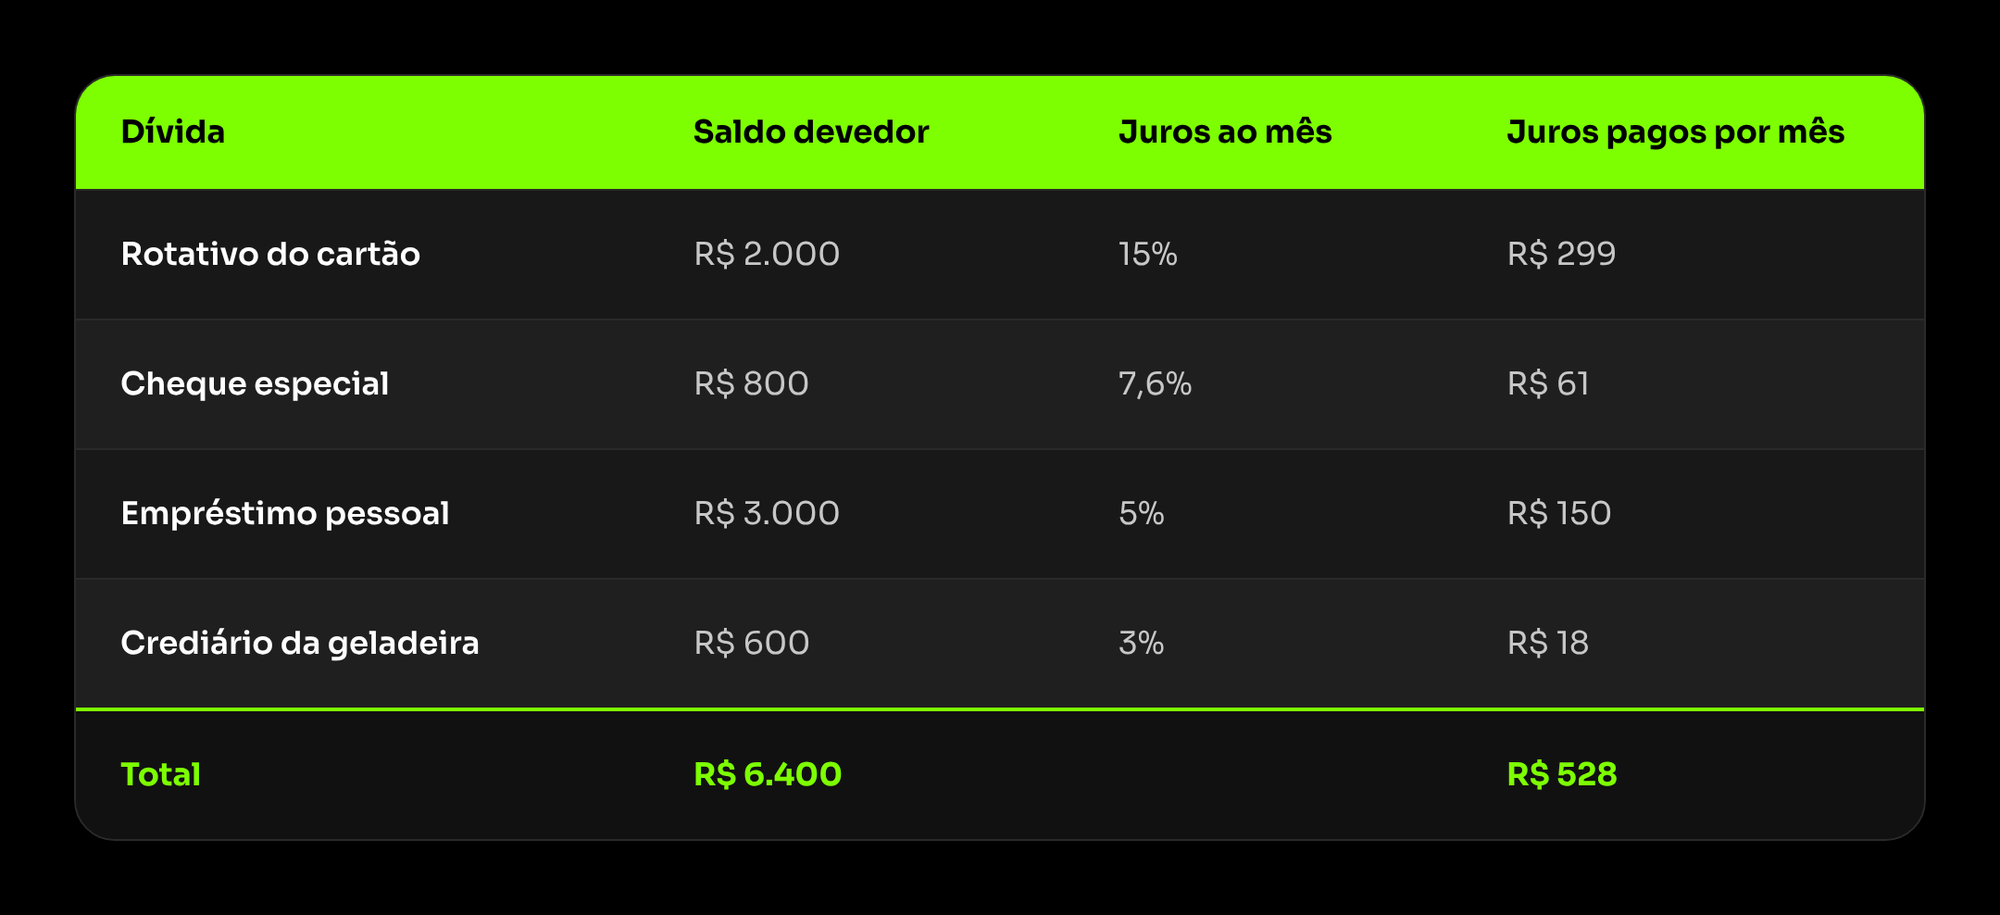
Só de juros, Thiago perde cerca de R$528 por mês, antes mesmo de abater um real da dívida.
Enquanto novas dívidas entram, nenhum plano funciona. Por isso, antes de pagar, é preciso estancar:
Depois de garantir o mínimo de todas as parcelas para não atrasar nada, todo dinheiro extra deve ir para uma dívida de cada vez. Existem dois métodos conhecidos para escolher qual:
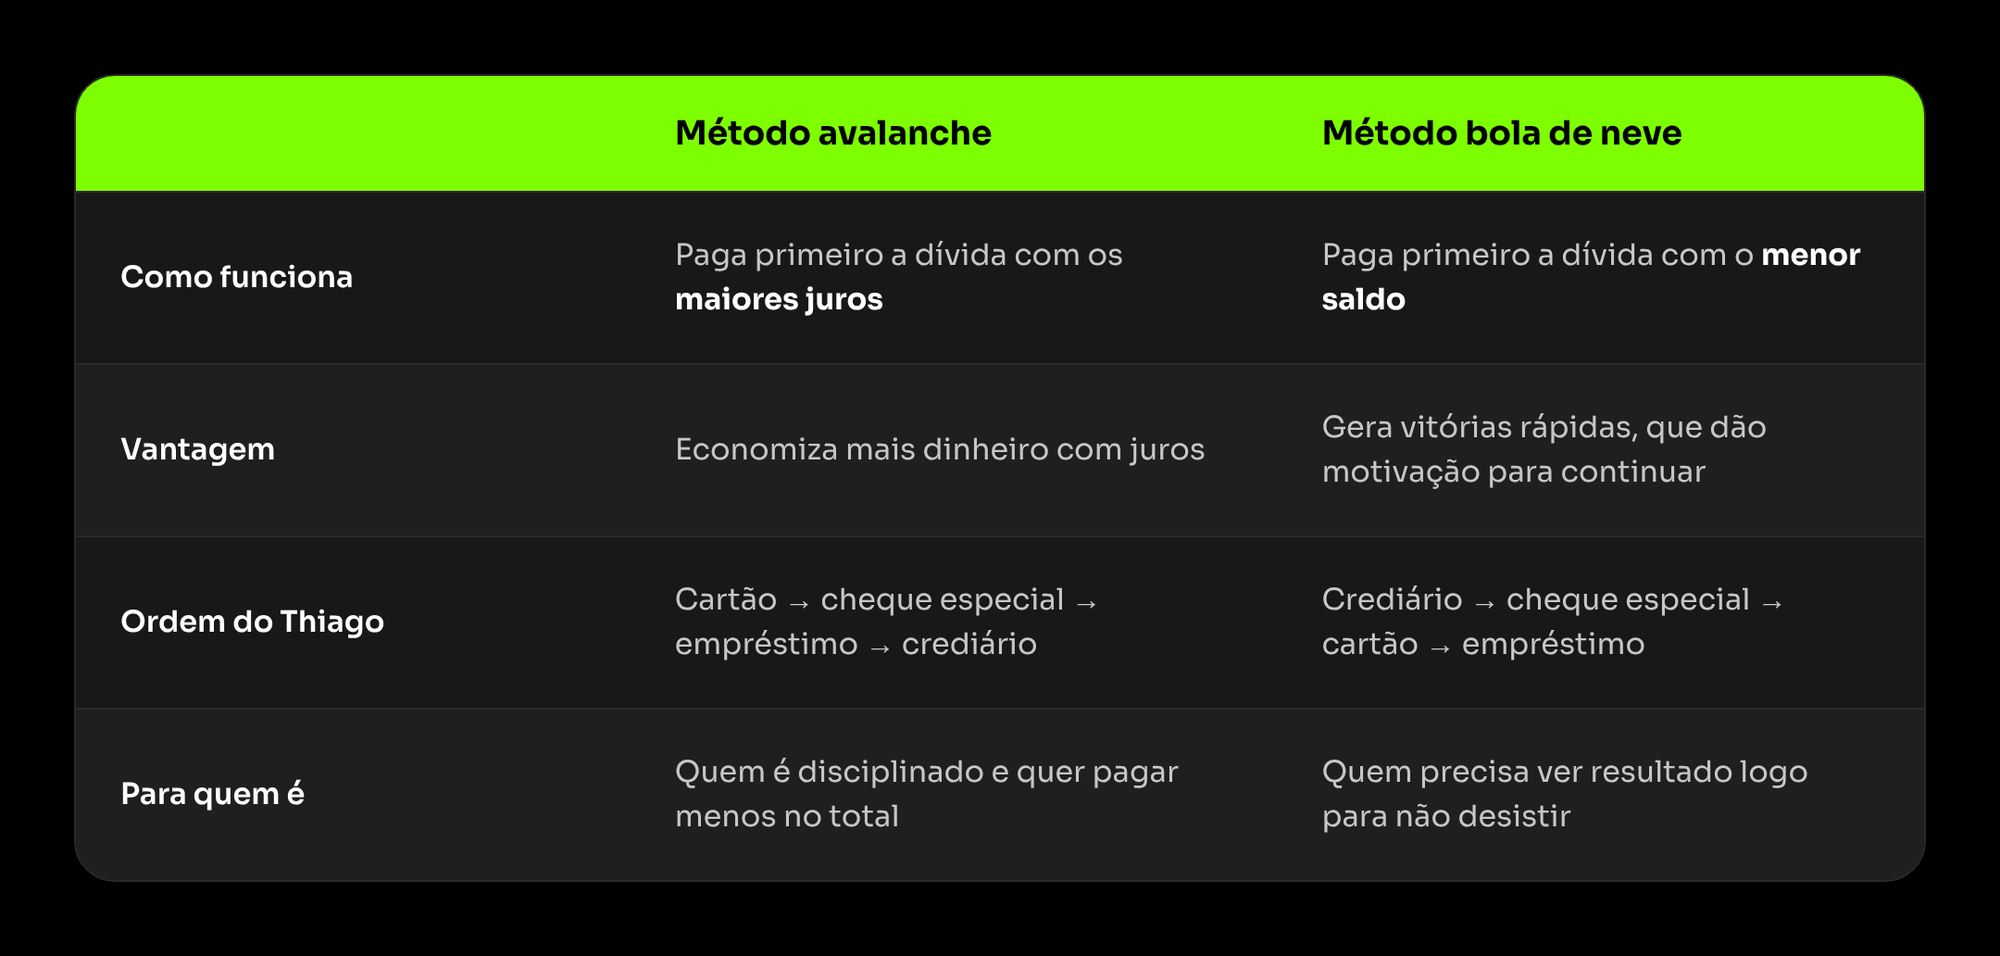
Do ponto de vista matemático, o método avalanche é o mais eficiente. Mas o melhor método é aquele que você consegue seguir até o fim. No caso do Thiago, quitar o rotativo do cartão primeiro elimina R$299 de juros por mês, e esse valor passa a acelerar o pagamento das próximas dívidas.
Credores costumam preferir receber com desconto a não receber nada. Por isso, negociar pode reduzir bastante o valor da dívida ou os juros. Algumas formas de fazer isso:
Antes de fechar qualquer acordo, confira três pontos: o valor total a pagar (não só a parcela), se a parcela cabe no orçamento e se o acordo será cumprido. Um acordo quebrado costuma voltar com juros e multa.
Sair das dívidas é uma vitória. Não voltar para elas é o que garante a tranquilidade. Depois de quitar a última parcela:
"Dívida caduca e some depois de 5 anos." Depois de 5 anos, o nome deixa de aparecer nos cadastros de inadimplentes, mas a dívida pode continuar existindo e ser cobrada. Ignorá-la não resolve.
"Pagar o mínimo já resolve." Pagar o mínimo evita o atraso, mas o restante segue com juros altos. Sempre que possível, pague o valor total.
"Tenho que pagar primeiro a dívida maior." O tamanho importa menos que os juros. Uma dívida pequena no rotativo do cartão pode custar mais por mês que uma dívida maior no consignado.
"Negociar suja ainda mais o meu nome." Negociar é o caminho para limpar o nome. Quando a dívida é quitada, o credor tem até 5 dias úteis para retirar o seu nome dos cadastros de inadimplentes.
Checklist rápido:
No próximo mês…
Com as dívidas sob controle, é hora de planejar melhor as próximas grandes compras. À vista, parcelado ou consórcio? Vamos comparar.
Este conteúdo tem caráter educativo. As taxas médias são do Banco Central e podem variar. Os exemplos com valores são ilustrativos.


