
Lucas tem 27 anos e acabou de juntar R$1.000 para começar a investir. Ao abrir o app, encontrou duas opções: um CDB que "rende 100% do CDI" e outro que "rende 110% do CDI". No mesmo dia, viu no jornal que o Copom tinha cortado a Selic. Ele ficou com três dúvidas: o que é CDI, o que a Selic tem a ver com isso e como a notícia impactava nos R$1.000 dele.
Selic e CDI aparecem em quase todo investimento de renda fixa, nas notícias de economia e até nos juros dos empréstimos. Mesmo assim, pouca gente sabe explicar a diferença entre as duas.
Neste e-book, você vai entender o que é cada taxa, por que elas andam juntas e como usar essa informação para comparar investimentos e decidir melhor.
A Selic é a taxa básica de juros da economia brasileira. É a referência para todas as outras taxas do país: dos empréstimos e financiamentos aos rendimentos dos investimentos.
Quem define a Selic é o Copom (Comitê de Política Monetária), composto pela diretoria do Banco Central. O comitê se reúne oito vezes por ano, a cada 45 dias, aproximadamente, e decide se a taxa sobe, cai ou fica onde está. Em 16 de setembro de 2026, por exemplo, o Copom reduziu a Selic de 14% para 13,75% ao ano, o quinto corte seguido.
O principal objetivo da Selic é controlar a inflação. Funciona mais ou menos assim:
O nome, aliás, vem do Sistema Especial de Liquidação e de Custódia, o ambiente do Banco Central onde são registradas as negociações com títulos públicos.
Todo dia, os bancos precisam fechar o expediente com o caixa no positivo. Quando um banco termina o dia com dinheiro sobrando e outro com dinheiro faltando, um empresta para o outro por um prazo curtíssimo, normalmente de um dia. Esses empréstimos entre bancos são feitos por meio do CDI (Certificado de Depósito Interbancário).
A taxa média desses empréstimos é calculada e divulgada todos os dias pela B3, a bolsa de valores brasileira. O nome técnico é taxa DI, mas, no dia a dia, todo mundo chama simplesmente de "CDI".
Para você, investidor, o CDI importa por um motivo: ele é a régua da renda fixa. A maioria dos CDBs, LCIs, LCAs e fundos de renda fixa informa a rentabilidade como um percentual do CDI.
Porque os bancos não têm motivo para emprestar dinheiro entre si cobrando muito menos do que poderiam ganhar em títulos do governo, que rendem a Selic. Da mesma forma, nenhum banco aceita pagar muito mais do que isso. O resultado é que o CDI fica sempre colado na Selic, normalmente alguns centésimos abaixo.
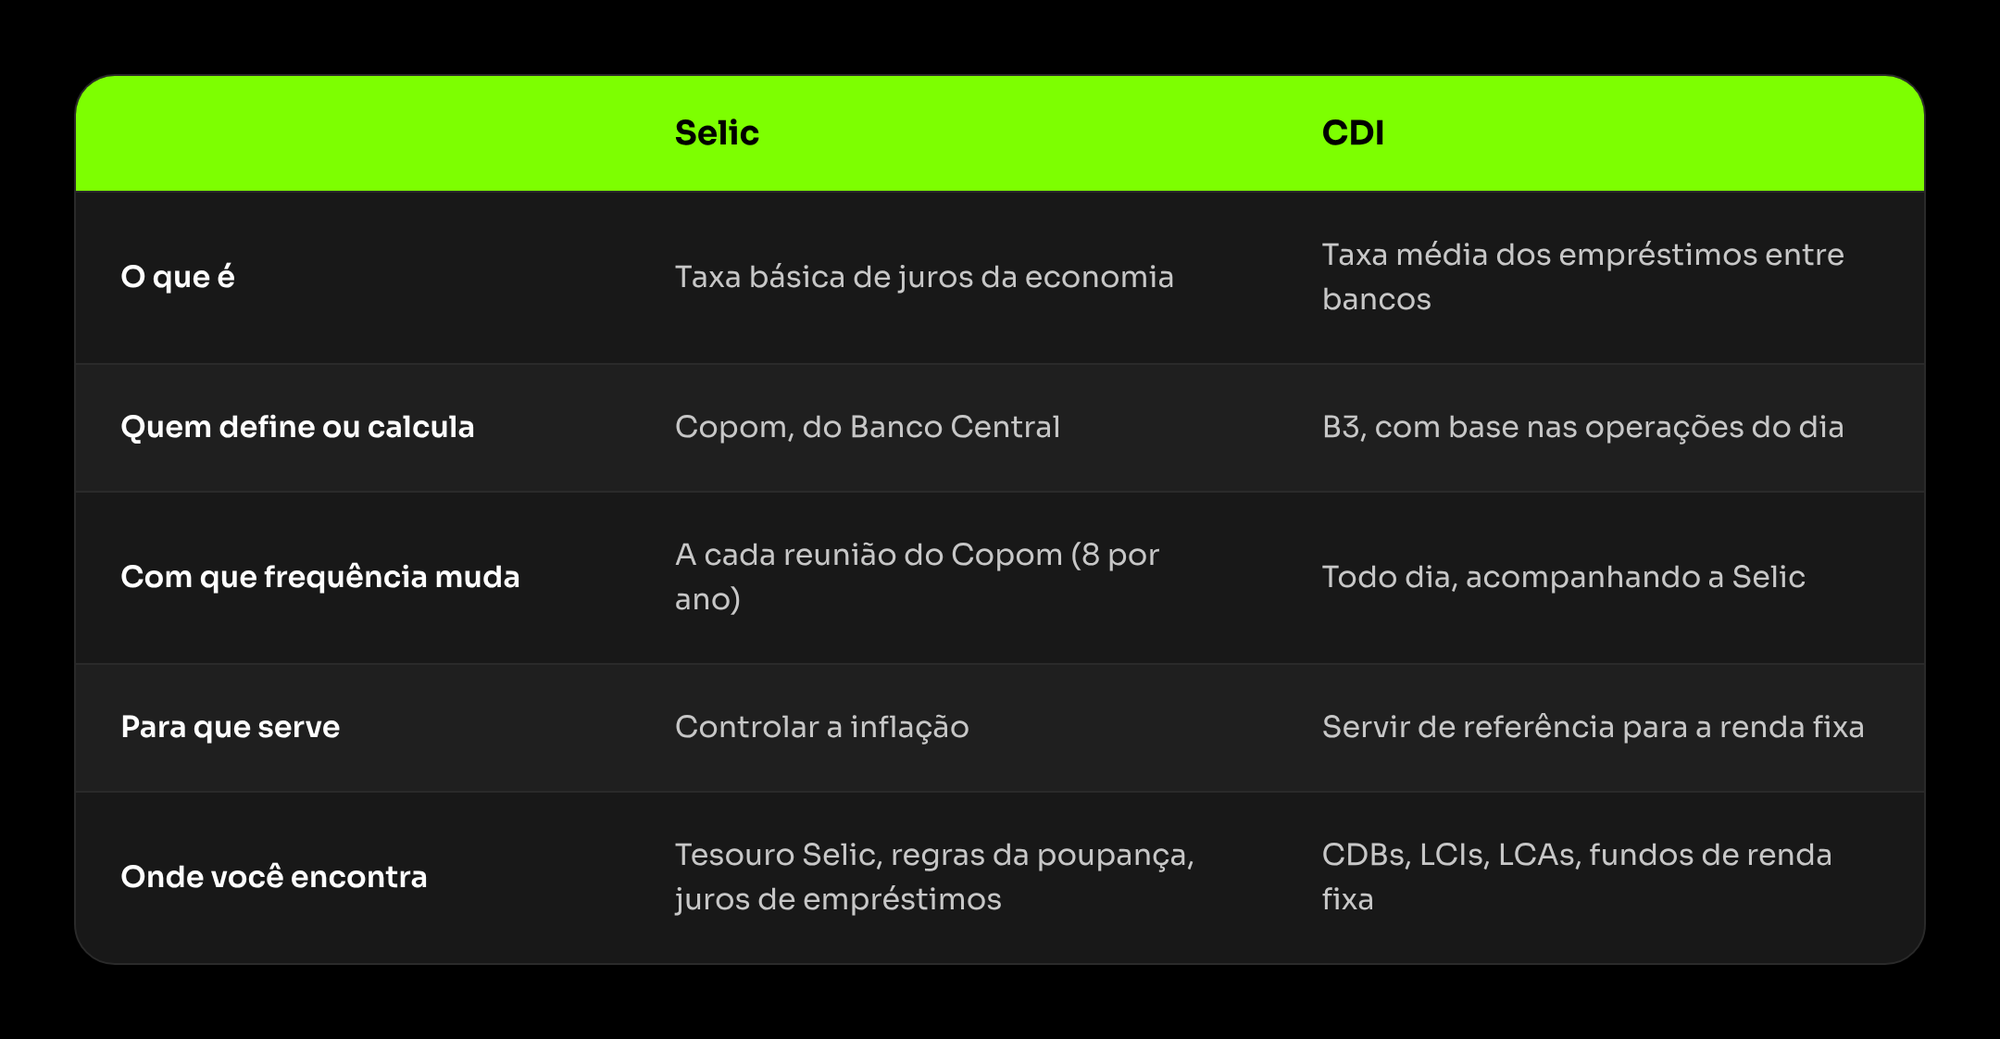
Na prática: quando a Selic cai, o CDI cai junto. E quando a Selic sobe, o CDI sobe.
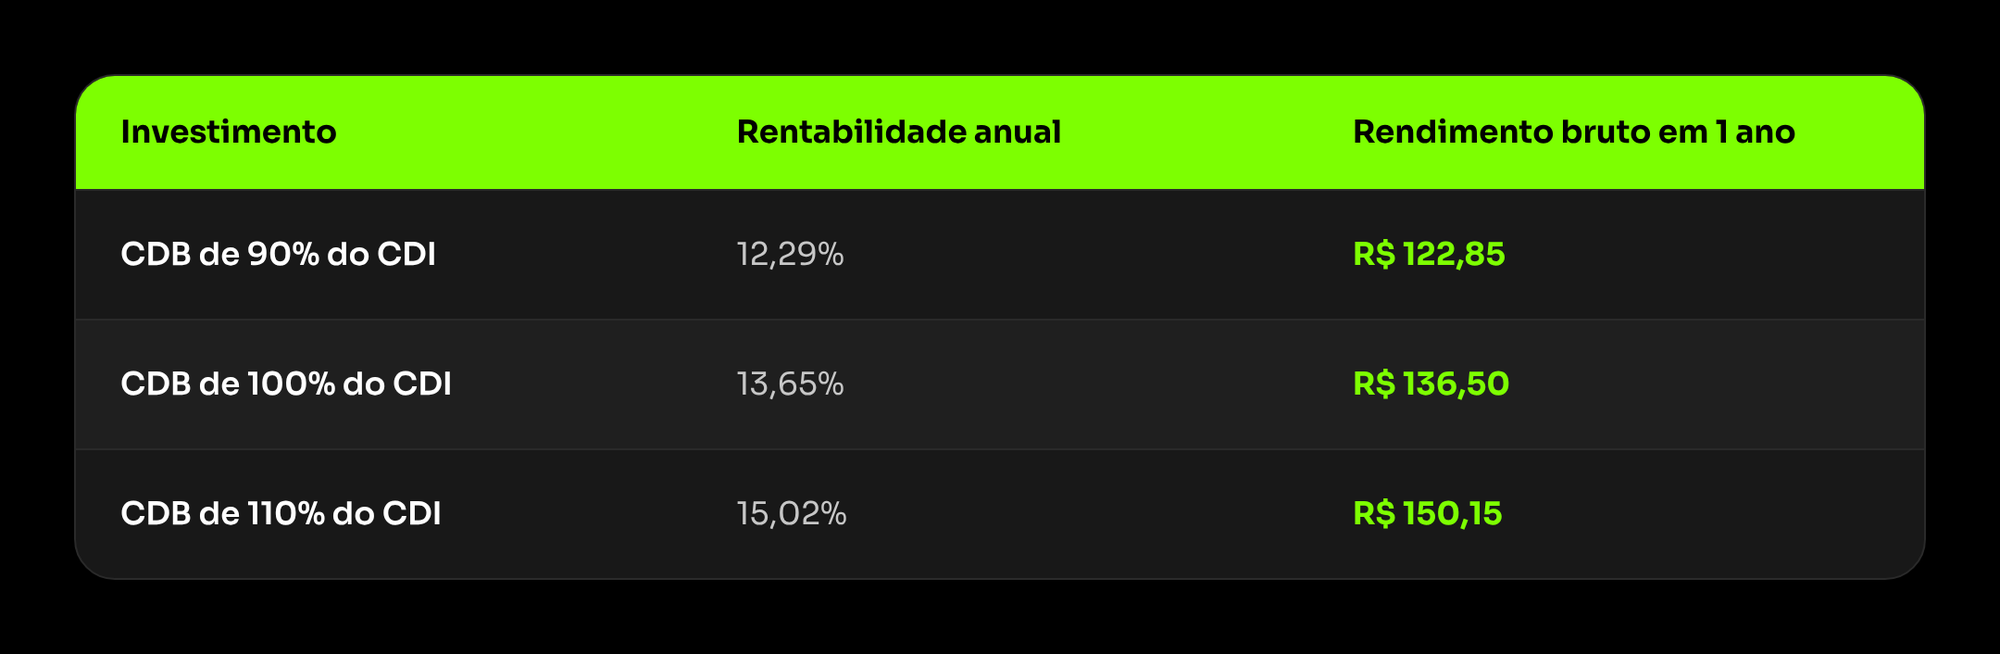
Significa que o investimento vai render exatamente o que o CDI render no período. Se o CDI for de 13,65% ao ano, um CDB de 100% do CDI rende 13,65% ao ano, antes do Imposto de Renda. Um CDB de 110% do CDI rende 10% a mais que isso: 13,65% × 1,10 = 15,02% ao ano.
Veja o que isso representa para os R$1.000 do Lucas em um ano, considerando um CDI de 13,65% ao ano (próximo da Selic de 13,75% definida em setembro de 2026):
Três detalhes importantes:
Você sente a influência da Selic em em muitos lugares além dos investimentos:
Uma conta útil é comparar a Selic com a inflação. Com a Selic em 13,75% ao ano e a inflação acumulada em 12 meses em 4,58% (IPCA de setembro de 2026), o juro acima da inflação, chamado de juro real, fica em torno de 9% ao ano. É isso que faz a renda fixa ser atrativa no Brasil hoje.
Se o seu dinheiro está parado na poupança, vale a pena fazer uma comparação com outras alternativas. O Cofrinho da NG rende 100% do CDI, ou seja, acompanha exatamente a régua da renda fixa que você acabou de conhecer, enquanto a poupança fica limitada a 0,5% ao mês mais TR.
E tem mais: em campanhas especiais, esse percentual pode ser ainda maior. Por exemplo, ações específicas com aportes de até R$500 feitos no Cofrinho podem render 120% do CDI.
Veja a diferença em taxas anuais, considerando o CDI de 13,65% ao ano:
Na prática, R$500 no Cofrinho a 100% do CDI rendem cerca de R$68 em um ano, mais que o dobro dos cerca de R$31 (mais TR) que renderia na poupança.
"Selic e CDI são a mesma coisa." Não são. A Selic é definida pelo Banco Central para controlar a inflação. O CDI é calculado pela B3 a partir dos empréstimos entre bancos. Elas andam juntas, mas possuem origens e funções diferentes.
"Se a Selic caiu, perdi dinheiro." O que você já ganhou continua seu. A queda só reduz o ritmo dos rendimentos daqui para a frente nos investimentos pós-fixados.
"Quando a Selic cai, os juros do cartão caem na mesma hora." Os juros do crédito dependem também do risco de inadimplência e dos custos de cada instituição. Eles costumam reagir mais devagar e em proporção menor.
"Poupança rende o mesmo que um CDB." Com a Selic acima de 8,5% ao ano, a poupança tem rendimento limitado a 0,5% ao mês mais TR, e costuma ficar bem atrás de um investimento de 100% do CDI, como um CDB, por exemplo.
Da próxima vez que encontrar um investimento atrelado ao CDI, responda:
Checklist rápido:
No próximo mês…
A Selic é só um dos indicadores que mexem com o seu bolso. Vamos conhecer os outros, como IPCA, câmbio e PIB, e aprender a ler uma notícia de economia sem complicação.
Este conteúdo tem caráter educativo e não constitui recomendação de investimento. As simulações são ilustrativas e não garantem rentabilidade futura.


